«اکونگار» بررسی میکند؛
وام ودیعه ۳۶۵ میلیونی در برابر رهنهای میلیاردی؛ پوشش یک سوم هزینه اجاره با تسهیلات+ اینفوگرافی
درحالی که دادههای مرکز آمار از افزایش بیش از ۱۰۰درصدی تورم در بازار اجاره حکایت دارد، وام ودیعه ۳۶۵میلیون تومانی تنها یک سوم از هزینههای مورد نیاز را پوشش میدهد.
اکونگار، محمد قهرمانی کوشان- مرکز پژوهشهای مجلس در میانه تابستان با هشدار در رابطه با تورم سنگین در بازار مسکن اعلام کرد که سقف ۲۵درصدی افزایش اجاره نتیجهای نداشته و میانگین افزایش قیمتها بیش از ۵۰درصد است.
درحالی که همچنان آمارهای رسمی در زمینه اجاره مسکن از سوی نهادهای رسمی منتشر نشده است، میانگین تورم بیش از ۶۰درصدی از ۶ماهه نخست سال نشان میدهد که هزینههای اجاره نشینان هم در همین حوالی افزای یافته است.
اجارهنشینی ۵۱درصد مردم در تهران
در روزهای گذشته شهردار تهران اعلام کرد که بیش از ۵۱ درصد ساکنان پایتخت اجاره نشین هستند و بخش عمدهای از درآمد خانوار صرف تامین هزینههای مسکن میشود.
در ۳ماهه تابستان جابهجایی مستاجران به اوج خود میرسد با این وجود فاصله میان سیاستهای حمایتی و واقعیت معاملات افزایش یافته و دولت و قوای سهگانه با تعیین سقف افزایش اجارهبها، تصویب تمدید خودکار قراردادها در سال ۱۴۰۵ و پرداخت وام ودیعه مسکن در پی حمایت از مستأجران هستند؛ اما گزارشهای میدانی از افزایش ۷۰ تا ۱۰۰ درصدی اجارهها، رهنهای چند میلیارد تومانی و ناتوانی مستأجران در پیگیری حقوق خود حکایت دارد.
سهم وام ودیعه از هزینههای مسکن چقدر است؟
در شرایطی که هزینه تأمین مسکن به یکی از مهمترین فشارهای اقتصادی بر خانوارهای شهری تبدیل شده، وام ودیعه مسکن ۳۶۵ میلیون تومانی در تهران میتواند بخشی از هزینه اولیه اجارهنشینی را پوشش دهد؛ اما میزان اثرگذاری این تسهیلات به سطح رهن موردنیاز، محله انتخابی و توان بازپرداخت مستأجران بستگی دارد. پرسش اصلی این است که این وام در برابر رهنهای چندصد میلیونی و میلیاردی پایتخت، چه سهمی از هزینه مستأجران را تأمین میکند؟
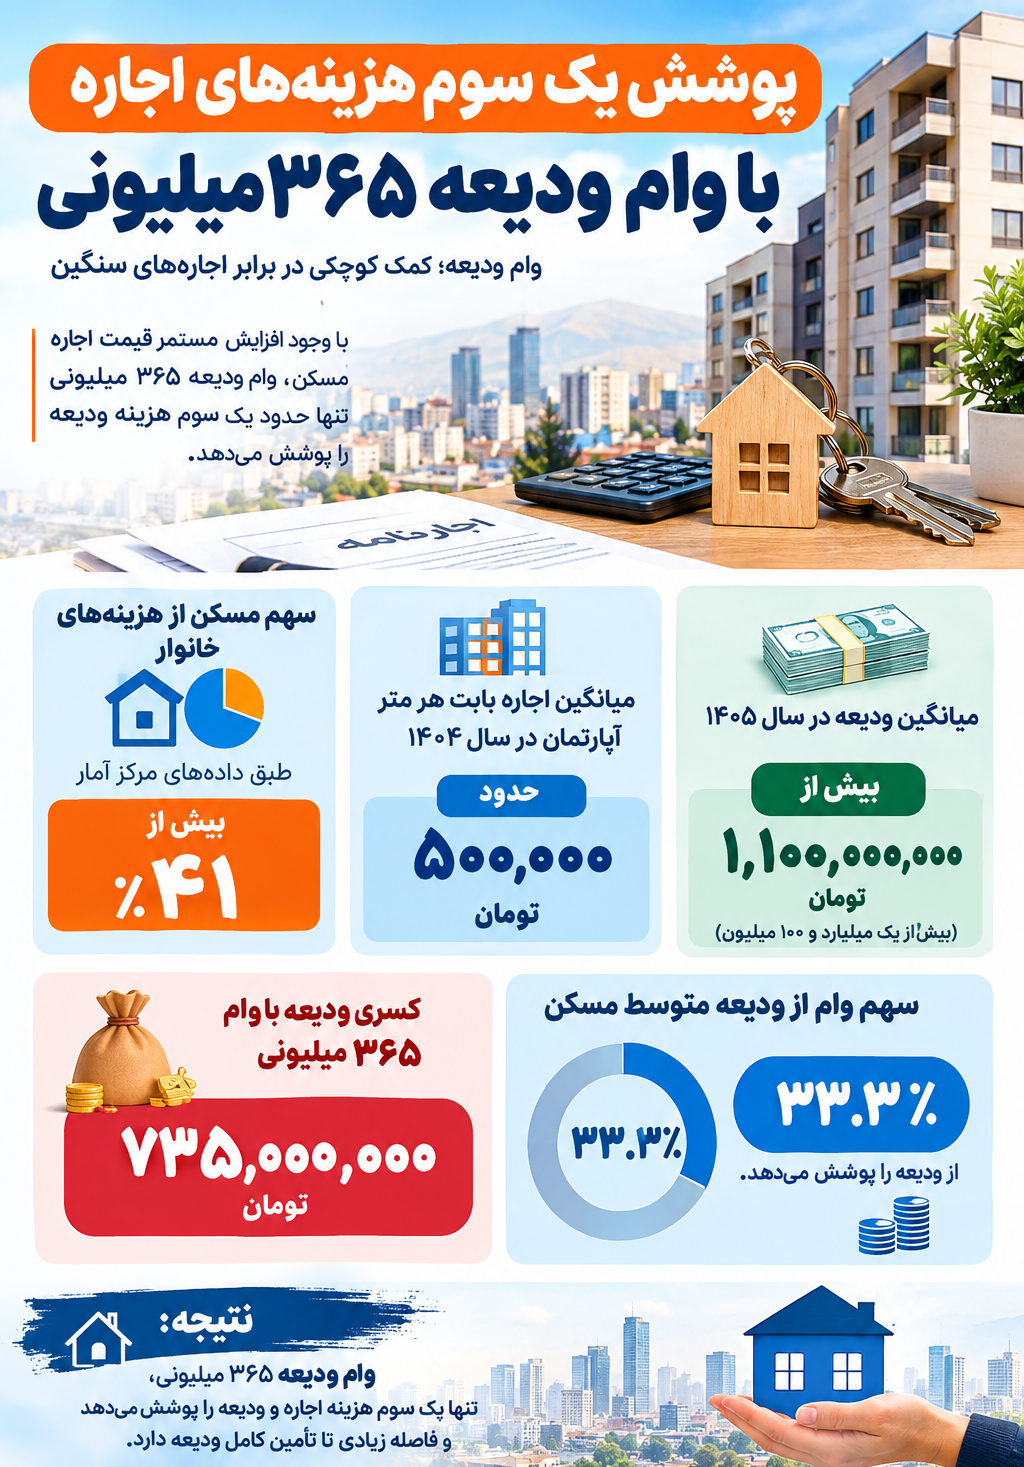
بررسی گزارشهای بازار اجاره نشان میدهد فاصله قابلتوجهی میان سقف وام ودیعه و مبلغ موردنیاز برای اجاره مسکن در تهران وجود دارد. بر اساس برآورد فایلهای پیشنهادی بازار متوسط ودیعه یک واحد مسکونی با متراژ حدود ۸۹ متر و عمر بنای هفت سال، حدود یک میلیارد و ۱۰۰ میلیون تومان بوده، در چنین شرایطی، وام ۳۶۵ میلیون تومانی تنها حدود ۳۳ درصد از این مبلغ را پوشش میدهد و مستأجر برای تامین باقی ودیعه، همچنان به حدود ۷۳۵ میلیون تومان منابع مالی نیاز دارد.
هزینه واقعی وام؛ قسط ماهانه بیش از ۱۰ میلیون تومان
نکته مهم این است که وام ودیعه صرفاً یک کمک بلاعوض نیست؛ بلکه تسهیلاتی است که مستأجر باید اقساط آن را از درآمد ماهانه خود پرداخت کند.بر اساس گزارش منتشرشده درباره شرایط تسهیلات سال ۱۴۰۵، سقف وام تهران ۳۶۵ میلیون تومان، نرخ سود اعلامشده ۲۳ درصد و دوره بازپرداخت پنج سال است. قسط ماهانه این تسهیلات حدود ۱۰ میلیون و ۱۵۰ هزار تومان و مجموع بازپرداخت آن حدود ۶۰۸ میلیون تومان برآورد شده است.
به این ترتیب، مستأجری که وام را دریافت میکند، علاوه بر تأمین بخش باقیمانده ودیعه، باید هزینه اقساط را نیز در بودجه ماهانه خود لحاظ کند. این موضوع برای خانوارهایی که بخش بزرگی از درآمدشان صرف اجاره، خوراک و سایر هزینههای ضروری میشود، اهمیت بیشتری دارد.
مسئله اصلی؛ فاصله تسهیلات با توان مالی مستأجران
وام ودیعه میتواند در تأمین بخشی از پول پیش و کاهش فشار نقدینگی اولیه مؤثر باشد؛ اما بهتنهایی مشکل کمبود قدرت خرید مسکن استیجاری را برطرف نمیکند. وقتی ودیعه موردنیاز در بخشهایی از بازار به یک میلیارد تومان و بیشتر میرسد، تسهیلات ۳۶۵ میلیون تومانی همچنان بخش عمدهای از هزینه را بر دوش مستأجر باقی میگذارد.
از سوی دیگر، میزان اثرگذاری وام فقط به مبلغ آن وابسته نیست؛ شرایط احراز، دسترسی واقعی متقاضی به تسهیلات، زمان پرداخت و توان بازپرداخت نیز تعیینکنندهاند. اگر مستأجر نتواند وام را بهموقع دریافت کند یا درآمد کافی برای پرداخت اقساط نداشته باشد، حتی سقف کامل تسهیلات نیز لزوماً مشکل تأمین مسکن او را حل نخواهد کرد.